
Superbet imposto de renda: como separar devolução de prêmio
Em resumo: O imposto de renda brasileiro sobre apostas incide sobre o prêmio líquido anual à alíquota de 15%, e somente sobre a parcela que exceder a primeira faixa da tabela anual do IRPF, que é de R$ 29.145,60 para o ano-calendário de 2026.
Dois números se confundem nas dúvidas de imposto sobre apostas: o que você ganhou ao longo do ano e o que foi devolvido a você em outubro. Só um deles é renda.
- Operador:
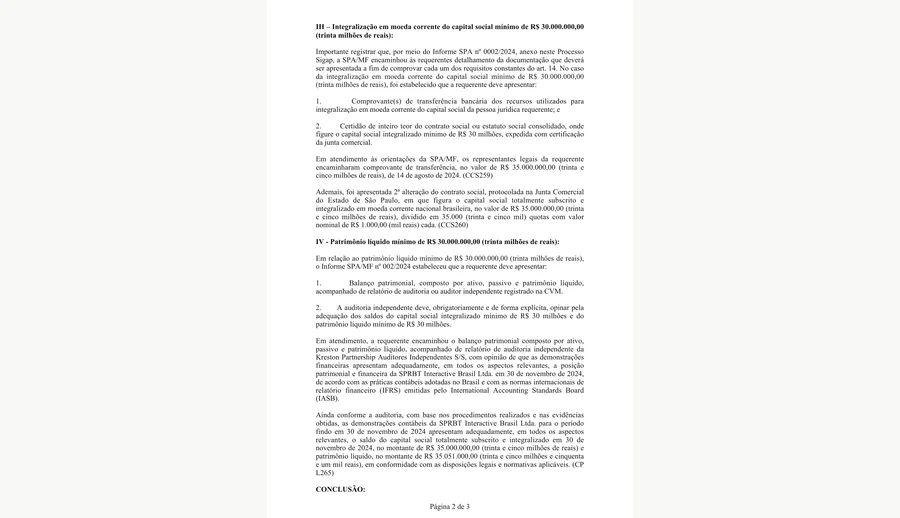
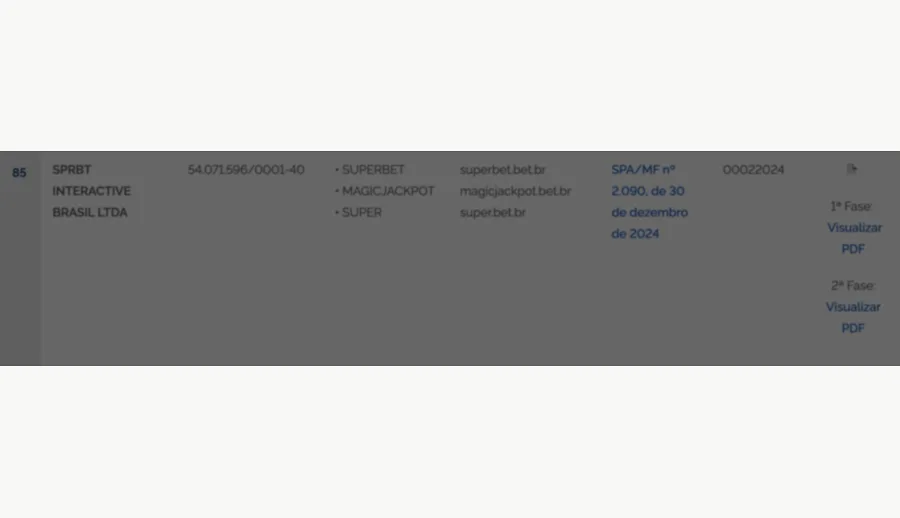
- Superbet (superbet.bet.br), casa de apostas e cassino online operada no Brasil pela SPRBT INTERACTIVE BRASIL LTDA até o bloqueio determinado pela Medida Provisória nº 1.394/2026
- Tipo:
- Cassino e casa de apostas
- Retornos publicados:
- Não existe um RTP único de uma casa de apostas, e qualquer página que publique um está errada por construção, não apenas por falta de fonte: o retorno é por jogo, publicado na página de cada título dentro do produto.
- Teto publicado:
- O operador não publica prêmio máximo nem teto de pagamento em nenhuma fonte que ainda possa ser lida.
Descubra o que, se houver algo, é tributável
- Entrada 1: Prêmios brutos recebidos em apostas de quota fixa durante o ano-calendário, em todos os operadores, e não só neste.
- Entrada 2: O total que você apostou em apostas da mesma natureza no mesmo ano. A base legal é prêmio menos valor apostado, e não ganhos menos perdas.
- Entrada 3: O saldo devolvido a você em outubro de 2026, mantido separado dos dois números acima.
- Entrada 4: Prêmios de apostas já liquidadas antes do prazo, que são ganhos e não restituição.
- Passo A: Calcule o prêmio líquido anual: Entrada 1 menos Entrada 2, apurado separadamente por tipo de aposta, e depois some os resultados positivos. Resultado negativo não é prêmio.
- Passo B: Exclua a Entrada 3 por completo. Valor apostado que volta é capital retornando, não resultado positivo.
- Passo C: Inclua a Entrada 4 no resultado líquido, porque prêmio liquidado era renda antes de a plataforma fechar.
- Passo D: Compare o prêmio líquido com R$ 29.145,60, a primeira faixa da tabela anual do IRPF para o ano-calendário de 2026.
- Passo E: Aplique 15% apenas sobre o valor que exceder essa faixa. Nada abaixo dela é tributado.
- Prazos: A Receita Federal fixa a apuração em março e o pagamento até o último dia útil de abril.
Como funciona na prática
Leia o resultado como uma estimativa de exposição, e não como uma declaração. Ele diz se você está na faixa em que os 15% incidem e, aproximadamente, sobre que valor.
O ponto que separa uma estimativa certa de uma errada é a faixa. A regra aponta para a primeira faixa da tabela ANUAL, que é de R$ 29.145,60 para o ano-calendário de 2026. A faixa mensal da mesma tabela é doze vezes menor, R$ 2.428,80, e usá-la no lugar da anual faria você pagar imposto sobre dinheiro que não é tributável.
O segundo ponto é a devolução. A medida descreve o dinheiro que volta como restituição dos valores apostados, com desconto de qualquer natureza proibido. Isso é capital seu retornando, e não resultado positivo de aposta.
Vale ser direto sobre o limite desse raciocínio. Não encontramos orientação da Receita Federal publicada especificamente sobre as devoluções de outubro. O tratamento acima decorre do que a devolução é no texto da medida, e não de um entendimento que possamos citar; um profissional de tributos é a pessoa certa para confirmar isso na sua declaração.
Esta planilha é uma estimativa e não uma garantia, e nada aqui é orientação tributária para a sua situação.
Índice
- Descubra o que, se houver algo, é tributável
- Como funciona na prática
- Por que essa pergunta ficou mais difícil em 2026
- A faixa do imposto é anual, e aí está a armadilha
- A base é o prêmio menos o que você apostou
- A regra, como foi publicada
- O que entra no cálculo e o que não entra
- O que mais os leitores perguntam
Por que essa pergunta ficou mais difícil em 2026
Essa pergunta ficou mais difícil porque em 2026 entrou em cena um segundo valor, a devolução do saldo, e ele não é prêmio.
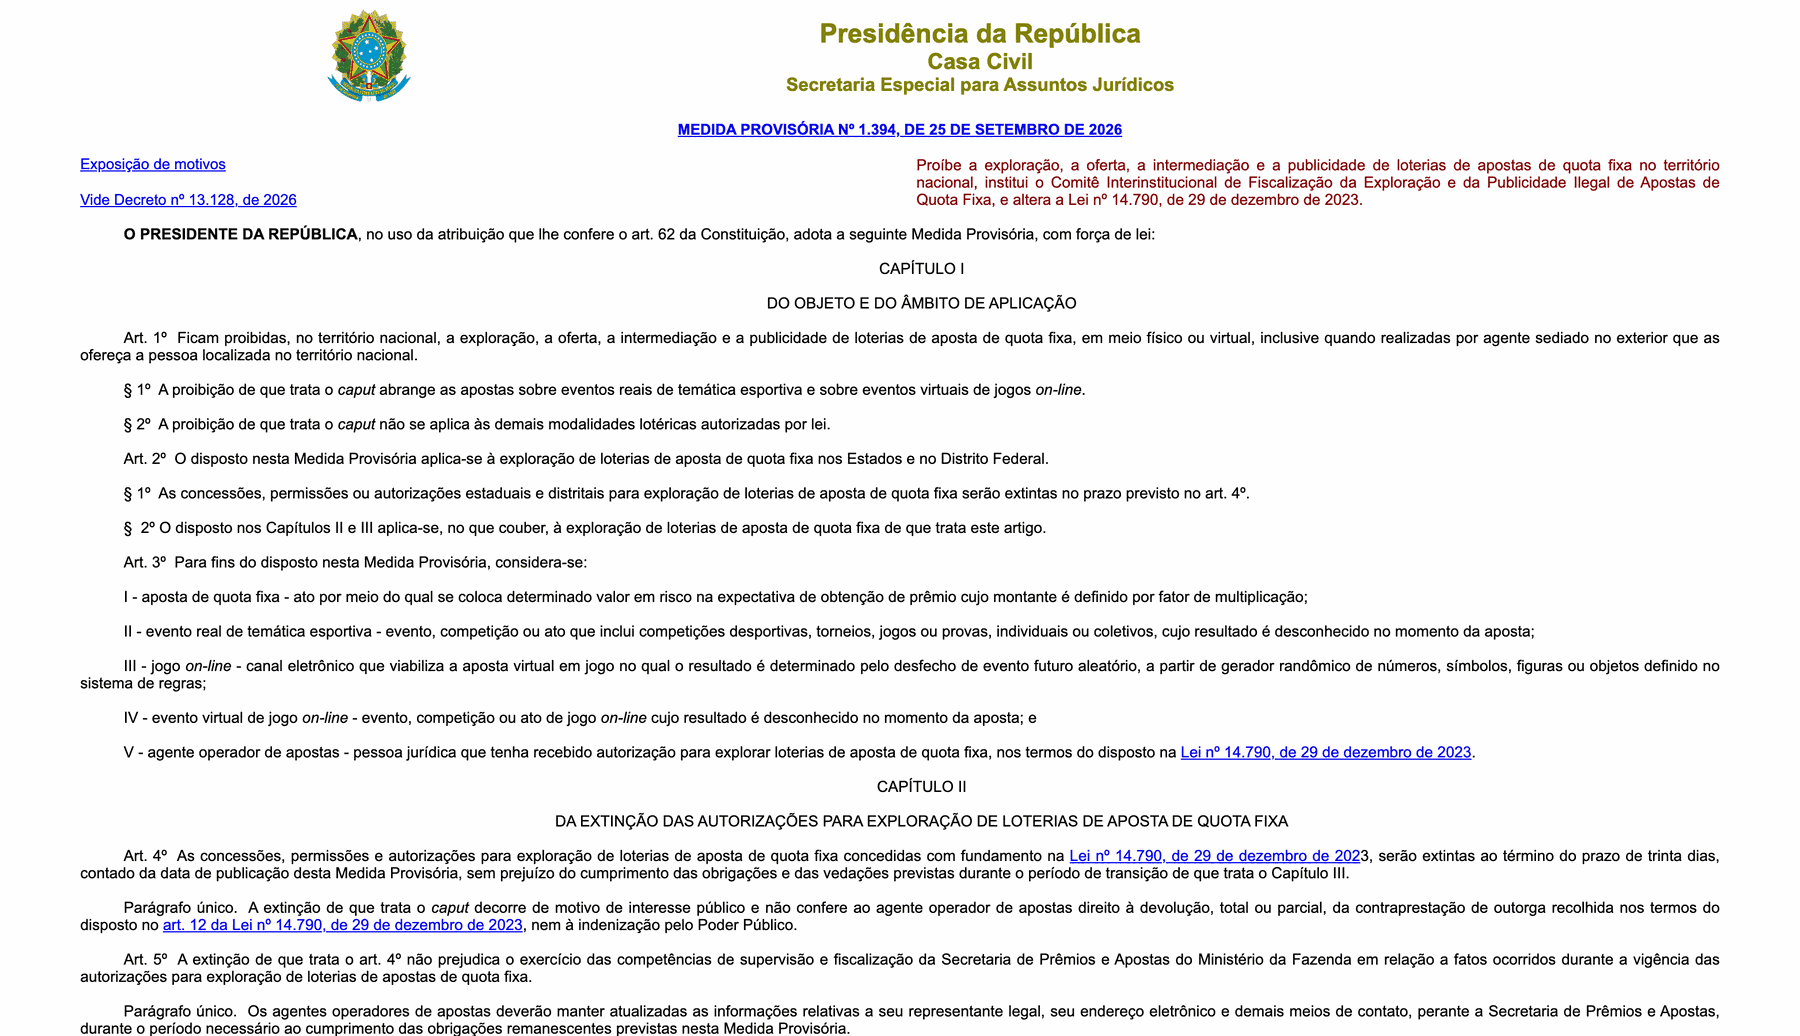
Neste ano a medida federal pôs nos bancos a devolução dos saldos deixados em contas de aposta, com a janela de outubro no calendário oficial. Parece um pagamento de uma casa de apostas, então é razoável perguntar se é tributável. Não é um pagamento; é um retorno.
A faixa do imposto é anual, e aí está a armadilha
A regra diz que os 15% incidem sobre o prêmio líquido que exceder a primeira faixa da tabela anual do IRPF. Para o ano-calendário de 2026 essa faixa vai até R$ 29.145,60.
A faixa MENSAL da mesma tabela é doze vezes menor, R$ 2.428,80, e trocar uma pela outra é o erro que faz alguém pagar imposto sobre dinheiro que não é tributável. Para este cálculo vale a anual.
A base é o prêmio menos o que você apostou
A base é o prêmio líquido: do que você recebeu em prêmios subtraem-se as apostas que você fez, separadamente para cada tipo de aposta, e só então somam-se os resultados positivos.
Um ano encerrado no negativo não produz prêmio líquido, então não há nada a tributar.
A regra, como foi publicada
| Elemento | Valor | Fonte |
|---|---|---|
| Alíquota | 15% | Lei 14.790, art. 31 — revogado pelo art. 29, II, «c» da MP 1.394/2026, mas aplicável aos fatos do período das autorizações (parágrafo único) |
| Base | Prêmio líquido anual: prêmios recebidos menos apostas feitas, por tipo de aposta | IN RFB 2.299/2025, art. 21-A |
| Faixa isenta | Até R$ 29.145,60 no ano-calendário de 2026 | Tabela anual do IRPF, Anexo VII |
| Mês de apuração | março | IN RFB 2.299/2025, art. 21-A |
| Prazo de pagamento | Último dia útil de abril | IN RFB 2.299/2025, art. 21-A |
Números conferidos em nas fontes citadas em cada tabela. A plataforma do operador está fora do ar desde 6 de outubro de 2026, então não há condição vigente dele para prevalecer sobre o que está aqui.
O que entra no cálculo e o que não entra
| Item | Conta como prêmio | Motivo |
|---|---|---|
| Ganhos de apostas liquidadas | Sim | Resultado positivo de aposta |
| Valor que você apostou no ano | Entra como subtração | A base é prêmio recebido menos aposta feita, por tipo de aposta |
| Saldo de conta devolvido | Não | Restituição de dinheiro seu, não resultado |
| Valor apostado devolvido de aposta cancelada | Não | Devolvido integralmente, sem desconto permitido |
| Prêmio já liquidado antes do bloqueio | Sim | Renda obtida enquanto a aposta estava válida |
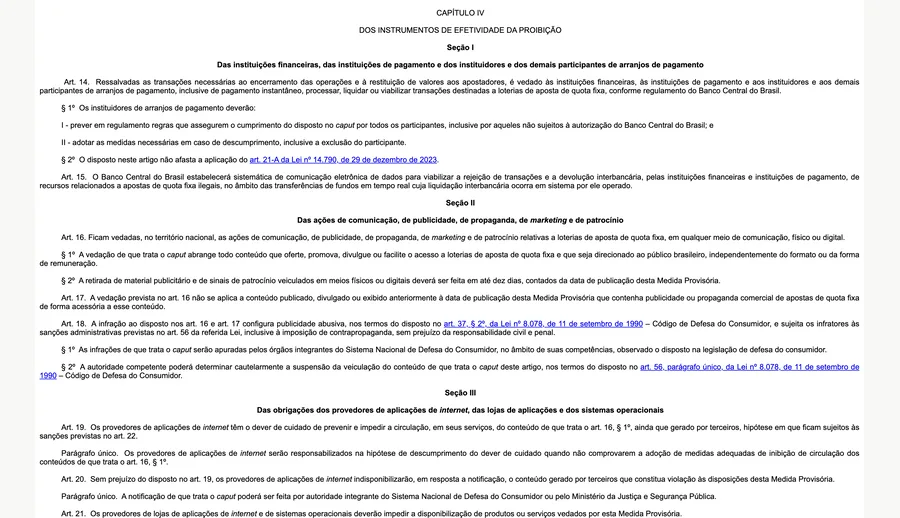
Nós não recebemos pagamentos nem intermediamos apostas. Desde 6 de outubro de 2026 não há onde depositar neste operador: a plataforma está fora do ar e o art. 14 da Medida Provisória nº 1.394/2026 proíbe instituições de pagamento de processar transações destinadas a apostas de quota fixa.
Leitura relacionada
Mais sobre este operador, começando pela mesma seção:
 Pagamentos
Devolução do saldo
Bancos tiveram 7 dias; Caixa a partir de 14 de outubro
 Pagamentos
Saque via Pix
Art. 14 veda fluxos de pagamento instantâneo para apostas
 Pagamentos
Verificação e registros
Registros guardados 5 anos pelo art. 10
 Confiança
É confiável?
Autorização 2.090/2024, extinta por lei
 Jogos
Catálogo de jogos
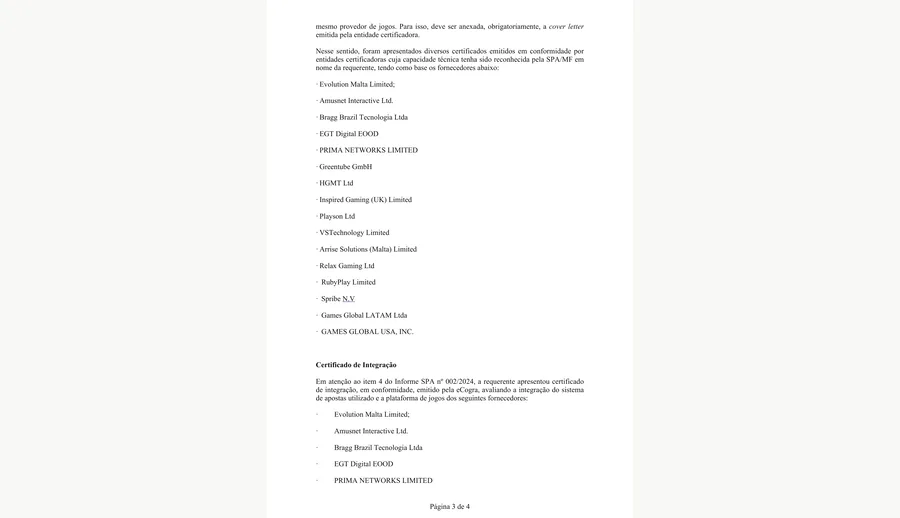
16 com conformidade, 14 na integração eCOGRA
O que mais os leitores perguntam?
As dúvidas tributárias aqui giram em torno de distinguir devolução de prêmio. As respostas seguem a regra de alíquota publicada e a instrução normativa da Receita Federal, ambas lidas em 22 de outubro de 2026.
O saldo devolvido é tributável?
O valor apostado que volta é restituição de dinheiro seu, e não resultado positivo. Não encontramos orientação da Receita Federal publicada especificamente sobre essas devoluções.
Qual é a alíquota sobre os ganhos?
Quinze por cento, aplicados sobre o prêmio líquido anual e apenas sobre a parcela que exceder a primeira faixa da tabela anual do IRPF.
Quanto é isento?
Até R$ 29.145,60 no ano-calendário de 2026, que é a primeira faixa da tabela anual prevista na instrução normativa da Receita Federal.
A isenção é mensal?
Não, é anual. A faixa mensal da mesma tabela é R$ 2.428,80, doze vezes menor, e usá-la no lugar do número anual superestima o que você deve.
O que entra na conta além do prêmio?
As apostas que você fez. O resultado anual é o prêmio recebido menos o valor apostado em apostas da mesma natureza, apurado separadamente por tipo antes de somar os positivos.
Quando eu pago?
A apuração cai em março e o pagamento vence no último dia útil de abril, conforme a instrução normativa da Receita Federal.
O operador retém o imposto?
Não, quem apura e paga é o apostador. Essa ordem ficou definida quando o veto ao artigo correspondente foi derrubado em maio de 2024.
Esta planilha é orientação tributária?
Não, é uma estimativa de exposição. Um profissional de tributos deve confirmar o tratamento dos seus números antes de você declarar.